
Для аналізу використав дві моделі ШІ з вільним доступом і поставив їм однакове завдання:
Припустімо, що війна закінчується у 2027 році. Спрогнозуйте, будь ласка, ситуацію на газовому ринку України у 2045–2050 роках за такими напрямами:
споживання природного газу, імпорт (експорт), видобуток, у тому числі ресурси, структура ринку, взаємовідносини з Урядом (урядова політика), податкова політика, роль спостережних рад, місце і роль ВДЕ та біометану, цінова політика, використання Gas Release Program, участь іноземного капіталу, приватизація та націоналізація, ГТС та ПСГ, рентна політика, територіальні громади, сценарний прогноз балансу ринку.
Моє втручання в цей процес було мінімальним, але не нульовим. Я перевіряв отримані результати на відповідність фактичним даним за 2020–2025 роки, звертав увагу моделей на виявлені невідповідності та просив перерахувати прогноз там, де вихідні припущення не відповідали фактам.
Після отримання прогнозів від двох моделей я зробив ще один крок — запропонував третій моделі ШІ, якій довіряю найбільше, об'єднати ці результати в єдиний прогноз.
Тобто нижче — не мій прогноз і не «пророцтво» штучного інтелекту. Це результат експерименту: як ШІ після корекції фактичної бази та порівняння кількох підходів бачить український газовий ринок у довгостроковій перспективі.
І ось що вийшло.
Аналітичний звіт: Газовий ринок України після завершення війни (2027–2050)
1. Споживання
- Ретроспектива та факт: У 2020 році країна споживала ~29,5 млрд куб. м. У 2025 році, згідно з даними Energy Map, валове споживання зафіксувалося на рівні 21,0 млрд куб. м. Падіння викликане руйнуванням великих промислових об'єктів (хімія, металургія) та міграційними процесами.
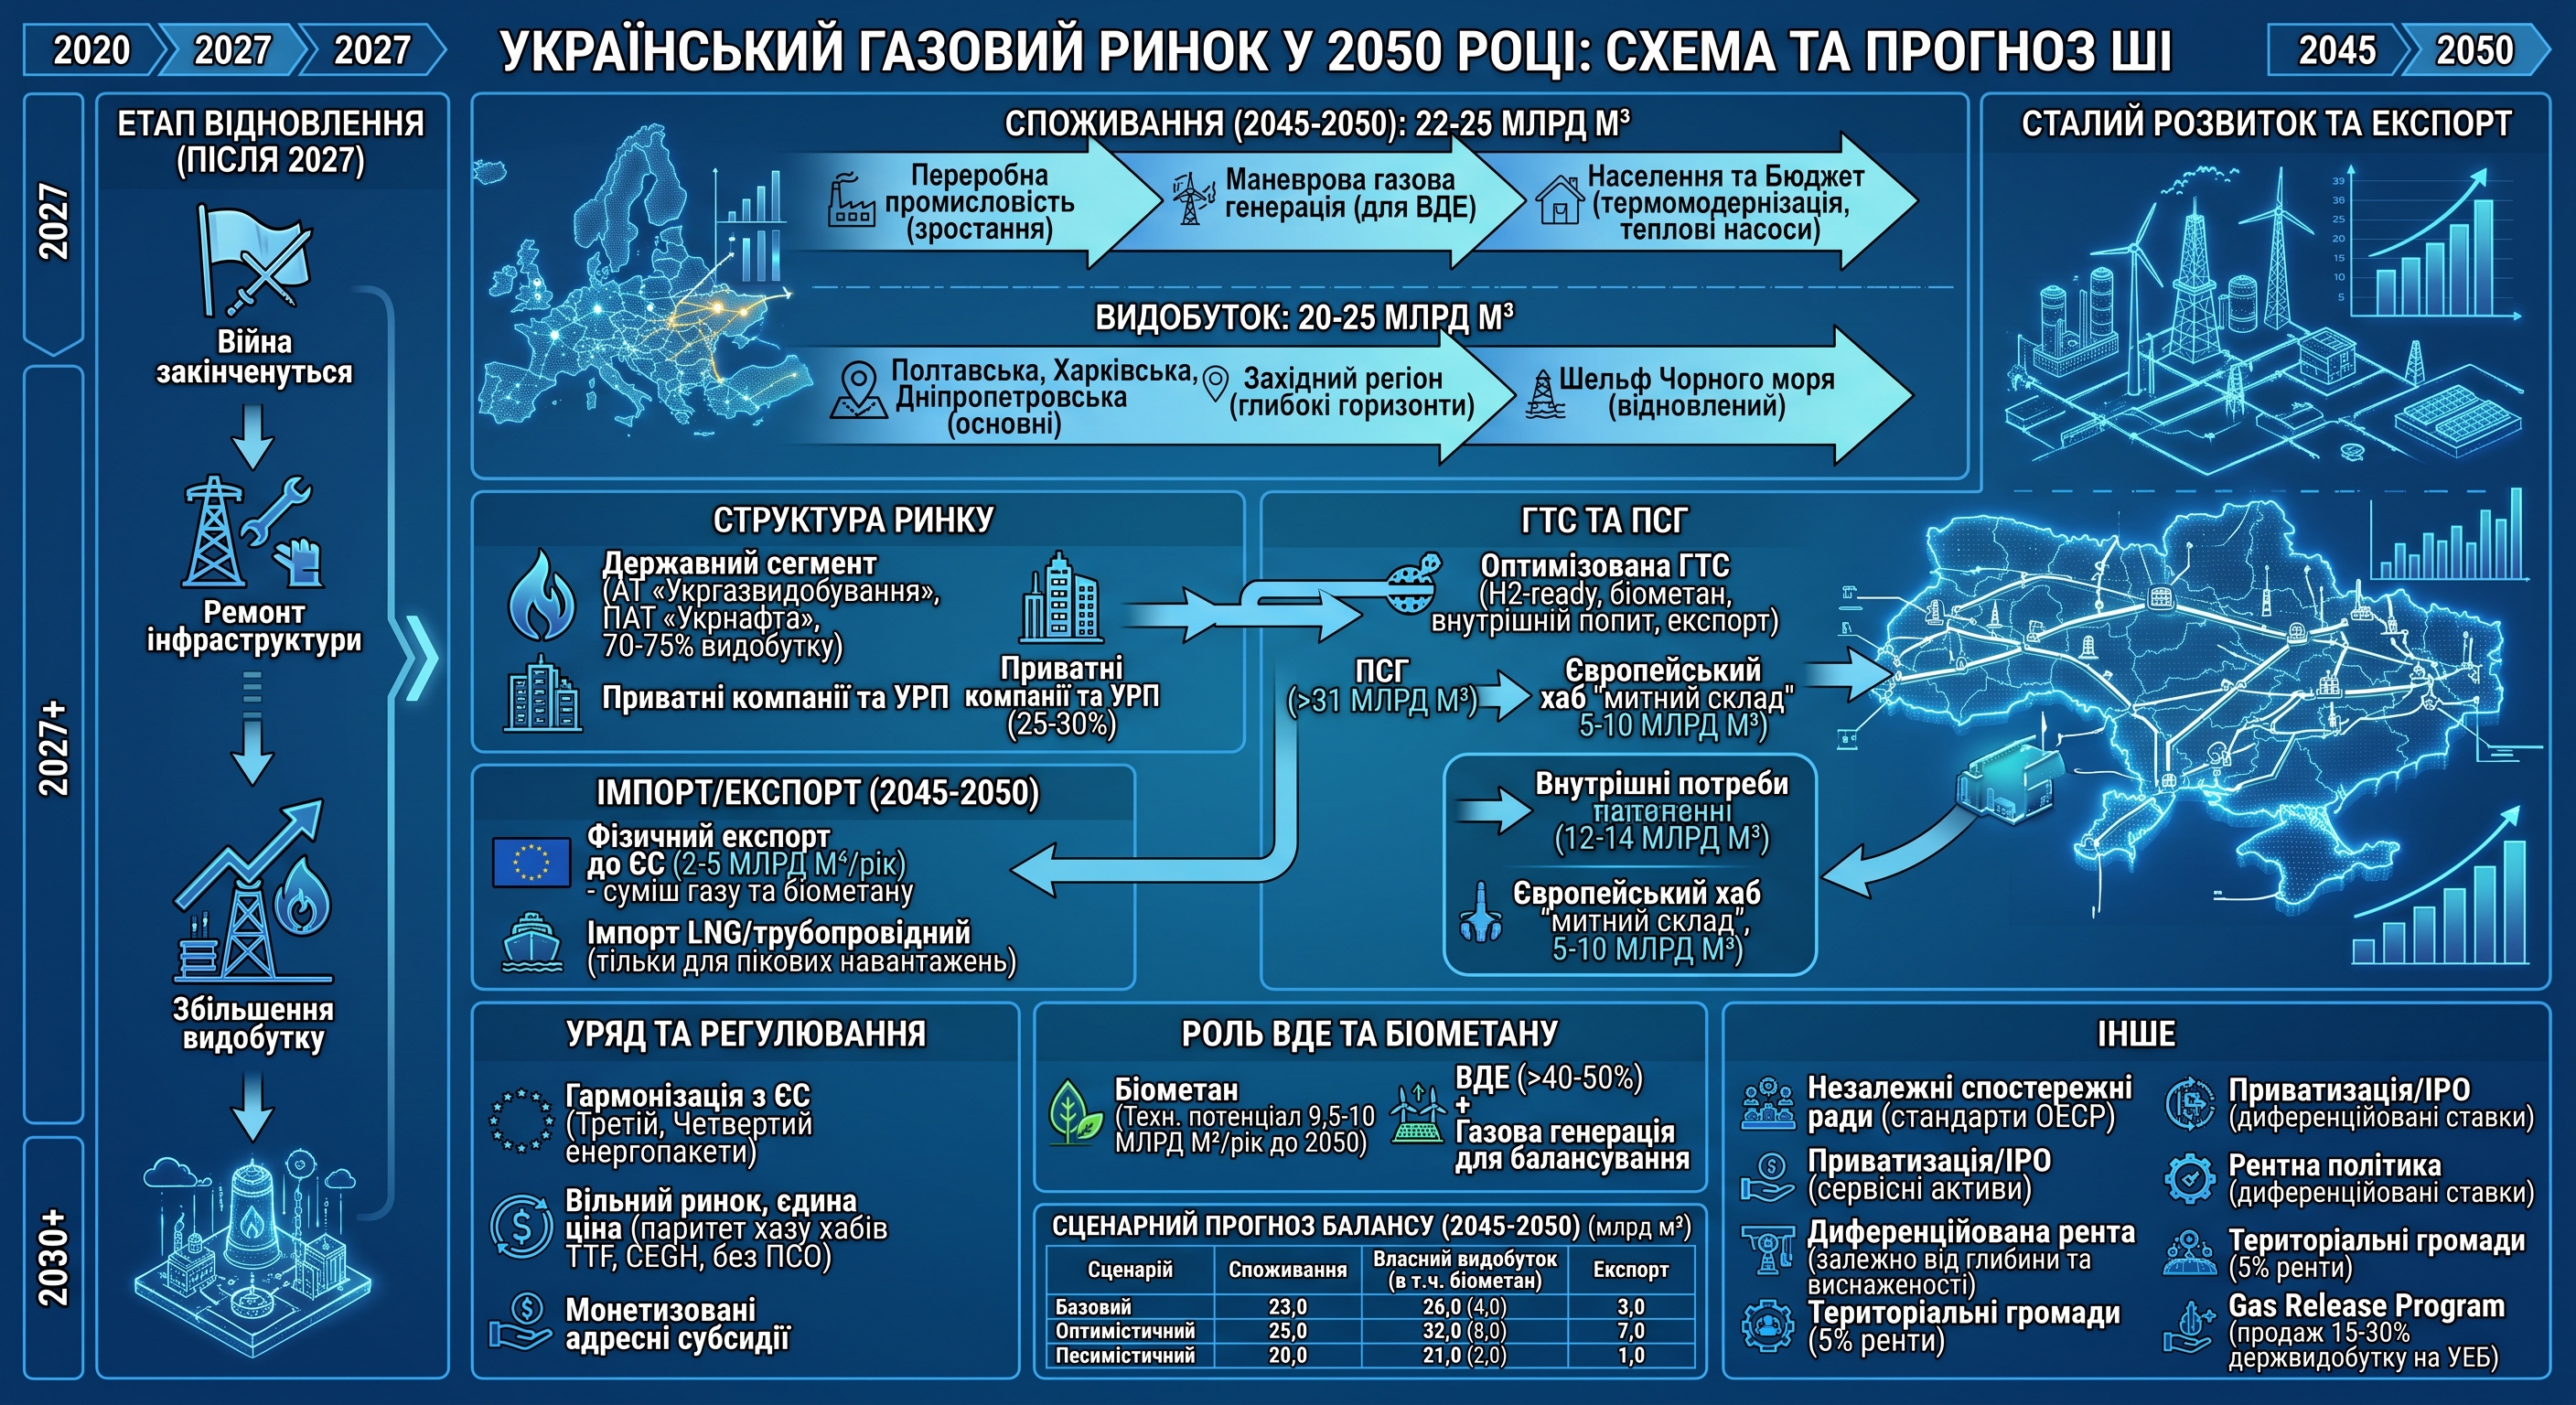
- Прогноз (2045–2050): Стабілізація попиту в діапазоні 22–25 млрд куб. м. Відбудеться структурне зміщення: частка населення та бюджетної сфери скоротиться (завдяки масовій термомодернізації та переходу на теплові насоси). Головними драйверами зростання стануть відбудована переробна промисловість, агрохімія та маневрова газова генерація (газопоршневі та газотурбінні установки), необхідна для балансування ВДЕ.
2. Імпорт та експорт
- Базовий факт (2025): Імпорт склав 6,5 млрд куб. м (п'ятирічний максимум). Газ закуповувався переважно НАК «Нафтогаз України» та Оператором ГТС через європейські напрямки (Польща, Угорщина, Словаччина), а також через нові логістичні ланцюжки, такі як Південний газовий коридор (Маршрут 1 з Греції).
- До 2030 року: Відновлення пошкоджених об'єктів та інвестиції у нові свердловини дозволять повністю перекрити внутрішній попит. Україна скасує воєнну заборону на експорт та вийде на ринок ЄС як постачальник приватної частини ресурсу.
- Прогноз (2045–2050): Сталий фізичний експорт до ЄС у межах 2–5 млрд куб. м на рік. Експортуватися буде переважно суміш природного газу та сертифікованого біометану. Імпорт LNG чи трубопровідного газу використовуватиметься виключно для покриття пікових зимових навантажень.
3. Видобуток
- Регіональна структура: Ключовими зонами залишаються Полтавська, Харківська та Дніпропетровська області (Дніпровсько-Донецька западина). У післявоєнний період додадуться глибокі горизонти Західного регіону та відновлені проєкти на шельфі Чорного моря (після розмінування).
- Ресурси: Розвідані та перспективні запаси становлять близько 1,1 трлн куб. м (39 трлн куб. футів), що забезпечує Україні 2-ге місце в Європі після Норвегії.
- Динаміка видобутку: Після воєнного просідання у 2025 році до 16,97 млрд куб. м (через удари по інфраструктурі), приватний сектор демонструє високу гнучкість (+14% у деяких сегментах). Прогноз передбачає відновлення видобутку та вихід на плато 20–25 млрд куб. м до 2045–2050 років.
4. Структура ринку
- Державний сегмент в особі АТ «Укргазвидобування» та ПАТ «Укрнафта» (Група Нафтогаз) утримуватиме стратегічний контроль над понад 70–75% видобутку.
- Частка приватних українських видобувників та іноземних компаній (залучених через Угоди про розподіл продукції — УРП) поступово зростатиме завдяки зниженню безпекових ризиків.
5. Взаємовідносини з Урядом та податкова політика
- Повний перехід від антикризового ручного регулювання до вільного ринку. Законодавство повністю гармонізується з Регламентами ЄС, Третім та Четвертим енергопакетами.
6. Роль спостережних рад
- Корпоративне управління у держкомпаніях (Нафтогаз, ОГТСУ) базуватиметься на керівних принципах ОЕСР. Наявність незалежних спостережних рад унеможливить політичний вплив на операційну діяльність, тарифоутворення та кадрові призначення.
7. Місце і роль ВДЕ та біометану
- Балансування: Природний газ стане безальтернативним перехідним паливом. Швидкодіючі газові станції замінять зруйновані вугільні ТЕС для покриття дефіциту під час штилю чи відсутності сонця.
- Біометан: Технічно досяжний потенціал виробництва біометану в Україні оцінюється у 9,5–10 млрд куб. м на рік до 2050 року. Це дозволить інтегрувати аграрний сектор в енергетичну систему.
- Перспектива: До 2050 року частка ВДЕ в балансі України перевищить 40–50%, що стимулюватиме перехід ГТС на транспортування сумішей з воднем (H2-ready технології).
8. Цінова політика
- Остаточна відмова від механізму ПСО (покладання спеціальних обов'язків) для населення та підприємств ТКЕ. Встановлюється єдина ринкова ціна, прив’язана до ліквідних європейських хабів (TTF, CEGH) за принципом імпортного чи експортного паритету (залежно від поточного балансу країни). Соціальна підтримка вразливих верств переходить виключно на рейки адресних грошових субсидій.
9. Gas Release Program (Програма вивільнення газу)
- Запровадження зобов'язання для державних компаній продавати фіксовану частку свого видобутку (від 15% до 30%) на відкритих внутрішніх торгах (наприклад, на Українській енергетичній біржі). Це забезпечить рівний доступ приватних трейдерів до ресурсу та усуне ознаки монополії.
10. Участь іноземного капіталу
- Загальна потреба у фінансуванні енергетичного сектору України для реалізації Енергетичної стратегії становить близько $67 млрд до 2035 року, з яких щонайменше $20 млрд необхідні для розвитку відновлюваної енергетики. Світовий банк та міжнародні фінансові інституції (EBRD, IFC) фокусуватимуться на інфраструктурних проєктах та відновленні розподільчих мереж.
11. Приватизація та націоналізація
- Націоналізація комерційного сектору виключається. Стратегічна транспортна та зберігаюча інфраструктура (Магістральна ГТС та ПСГ) на 100% залишаться у власності держави. Приватизація у 2030-х роках торкнеться лише непрофільних або сервісних активів державних холдингів, можливий вихід видобувних компаній на IPO (продаж міноритарних пакетів акцій).
12. ГТС та ПСГ
- ГТС: Через припинення транзиту російського газу українська ГТС пройде оптимізацію (зменшення потужностей) під реальні внутрішні обсяги та експорт біометану. Потужності компресорних станцій будуть технічно зменшені.
- ПСГ: Обсяг українських підземних сховищ (понад 31 млрд куб. м) дозволяє виступати головним енергетичним хабом регіону. Для внутрішніх потреб використовуватиметься 12–14 млрд куб. м, тоді як європейські трейдери зможуть стабільно зберігати в режимі «митний склад» 5–10 млрд куб. м комерційного газу щороку.
13. Рентна політика
- Держава продовжить впровадження диференційованих ставок ренти. Оподаткування залежатиме від глибини буріння (понад 5000 м), геологічної складності родовища та ступеня його виснаженості. Мета — зберегти економічну привабливість видобутку залишків газу на старих площах.
14. Територіальні громади
- Зберігається чинне правило: 5% від рентних платежів за видобуток вуглеводнів автоматично зараховуються до місцевих бюджетів (громад та областей). Це гарантує фінансову децентралізацію, стимулює розвиток локальної інфраструктури та нівелює супротив громад під час виділення землі під нові свердловини.
Сценарний прогноз балансу ринку до 2045–2050 рр. (млрд куб. м)
|
Сценарій |
Споживання |
Власний видобуток (в т.ч. біометан) |
Експортний потенціал |
|
Базовий |
23,0 |
26,0 (4,0) |
3,0 |
|
Оптимістичний |
25,0 |
32,0 (8,0) |
7,0 |
|
Песимістичний |
20,0 |
21,0 (2,0) |
1,0 |